Notícias
“O mercado está sendo punido pelos seus próprios erros”, diz Oreiro sobre o pós-eleição

“O mercado está sendo punido pelos seus próprios erros”, diz Oreiro sobre o pós-eleição
Professor da UnB José Luís Oreiro analisa a queda da bolsa que levou ao circuit breaker e explica como a especulação era baseada em torcida por Flávio Bolsonaro: “Esse pessoal erra e erra muito”
por Murilo da Silva
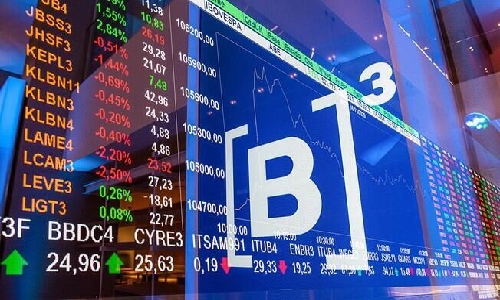
A reeleição do presidente Lula (PT) para um quarto mandato trouxe uma forte reação do mercado financeiro, deixando evidente que os investidores estavam posicionados em um natimorto governo Flávio Bolsonaro (PL). Na segunda-feira (26), a bolsa de valores B3 chegou a cair 17%, o que ativou o circuit breaker, mecanismo para suspender temporariamente as negociações quando ocorrem quedas bruscas.
Segundo o professor de economia do Centro de Estudos Avançados Multidisciplinares da Universidade de Brasília (UnB), José Luís Oreiro, a reação do mercado foi exagerada em grande parte porque na sexta-feira (23), antes do 2º turno, o preço dos ativos, bolsa, dólar e juros futuros refletia uma probabilidade de 90% de vitória bolsonarista.
Como analisa, a avaliação se baseava em “muita torcida”, uma vez que as pesquisas eleitorais indicavam empate técnico com uma ligeira vantagem numérica do senador, o que não permitiria esse grande otimismo.
“Os mercados quebraram a cara por apostar na hipótese da ergodicidade, ou seja, de que o futuro é uma representação estatística do passado. E não previram o cisne negro [ponto fora da curva], como não previram a crise do subprime em 2007 e 2008. Isso é incerteza keynesiana [ideia de que não é possível conhecer ou calcular com precisão as probabilidades de todos os acontecimentos futuros] e aconteceu”, avalia.
Oreiro destaca ainda que os agentes do mercado não ponderaram estratégias alternativas e que situações assim são uma constante dos mercados financeiros no Brasil e no mundo.
“Esse pessoal erra e erra muito. Tiveram que, basicamente, se defrontar com as consequências dos próprios erros e foi um Deus nos acuda. Quem perde menos é quem sai primeiro. É aquela máxima de quando a música para: ‘alguém vai ficar sem cadeira’. Então o movimento foi de pânico. Todo mundo havia apostado num cenário, pois o mercado estava todo comprado em Flávio Bolsonaro. Esse cenário não aconteceu e teve uma fuga em massa para liquidez”, observa o professor (que indica trecho do filme Margin Call – O Dia Antes do Fim, em inglês com ativação de legenda em português, para entender o momento, veja aqui).
Essa “fuga para a liquidez”, na tentativa de ser o agente que menos perde, é apenas uma das faces desse movimento da bolsa, sendo que alguns investidores especularam para ganhar dinheiro apostando contra a bolsa (operando vendido).
Também houve os que faturaram com marcações a mercado de títulos públicos de renda fixa. Assim como os investidores que venderam ações momentaneamente sobrevalorizadas pela expectativa de vitória de Flávio, também tiveram lucro os investidores de renda fixa que se aproveitaram do movimento especulativo nos juros futuros e venderam posições valorizadas antes das eleições.
O professor enxerga que, por mais que ocorra instabilidade nos próximos dias, esses movimentos do mercado se autoconsomem, pois investidores racionais voltam a comprar as ações, que estão mais baratas, sabendo que tendem a se valorizar em seguida, uma vez que a economia brasileira é saudável, a despeito da recente especulação sobre as eleições. Além disso, os investidores estrangeiros aproveitam para comprar ações como Petrobras e Vale, mais baratas para investidores com dólar na mão.
Dessa maneira, Oreiro alerta que não há motivos para atribuir o colapso do mercado no início da semana ao que virá do próximo governo Lula, ainda mais porque o mesmo mercado, consistentemente, errou tudo o que previu sobre o atual mandato do presidente.
“Não tem nada de: ‘é porque o mercado precifica que o governo Lula 4 vai ser um desastre’. Veja, já disseram isso a respeito do governo Lula 3 e não foi. Basicamente, o mercado está sendo punido pelos seus próprios erros de avaliação”, entende.
Porém, de qualquer maneira, o economista considera que uma indicação rápida de Lula sobre quem será o próximo ministro da Fazenda pode ajudar o mercado financeiro a se acalmar rapidamente.

“Há especulações sobre o nome do governador do Piauí [Rafael Fonteles] e até onde eu saiba foi bem recebido na Faria Lima. Pode ser uma coisa importante anunciar um nome, mas sem se comprometer com nenhuma política nesse momento. Somente anunciar um nome que seja visto como alguém que não vai pôr gasolina no fogo”, afirma.
Lula 4
De acordo com o professor, para aquecer a produção e reduzir o endividamento das famílias, o quarto governo Lula precisa resolver de maneira definitiva o problema dos juros altos.
Para isso, defende que é preciso um Plano Real para taxa de juros, estabelecido por uma reforma monetária que preveja a desindexação completa da economia brasileira para fazer com que o Real seja a única unidade de conta existente na economia brasileira. Uma proposta nesse molde vai em desencontro ao que o atual modelo do governo prega para salário mínimo, Previdência e benefícios sociais, ainda que tenha sido estudado para alguns auxílios e seguros.
A proposta defendida em livros1 e papers pelo professor da UnB objetiva uma inflação mais baixa para permitir juros menores, uma ideia para incentivar a produção e combater o rentismo, ao passo que torna o câmbio mais competitivo, recomenda.
De forma complementar, Oreiro reforça o pedido por uma reforma do regime de metas de inflação. Como indica, é preciso ter uma meta mais realista com o histórico nacional.
“De meados de 1999 até agora, a inflação brasileira média de 27 anos está em torno de 5,5% a 6% ao ano e a meta de inflação é 3%. Isso não é factível e tem gerado uma pressão desnecessária sobre a política monetária. Tem feito com que o Banco Central pratique uma taxa de juros mais alta do que seria necessário caso a gente tivesse uma meta de inflação mais realista”, diz.
Para os que criticam a abordagem e dizem que uma mudança na meta de inflação pelo Banco Central irá corroer a credibilidade da política monetária e desancorar expectativas, ele responde: “A credibilidade se conquista não com a fixação de metas impossíveis e irrealistas, mas com o cumprimento daquilo que se promete. Não adianta prometer que você vai buscar uma inflação de 3% se você sistematicamente não consegue entregar uma inflação abaixo de 4% no acumulado em 12 meses”, explica, ao destacar também a importância de o país redesenhar o Nova Indústria Brasil (NIB) para reforçar condicionalidades voltadas ao alinhamento com as missões estratégicas, à exigência de conteúdo local e à sustentabilidade, entre outros elementos.

 contato@documentosperdidos.com.br
 Cariacica/ES


